Qué debes llevarte
- Conciliar una factura es comprobar que un movimiento bancario real corresponde a esa factura y dejar la relación registrada.
- Empieza por el movimiento, no por la factura: contraparte, importe pendiente, fecha y referencia, en ese orden.
- Un cobro parcial deja la factura pendiente por la diferencia; una comisión descontada es un gasto aparte, no una rebaja de la factura.
- Si no puedes explicar un movimiento, déjalo en revisión con una nota. Forzar una coincidencia cuesta más que esperar.
Conciliar facturas significa comprobar que cada factura que has emitido o recibido tiene detrás un movimiento bancario real, y dejar esa relación registrada para no volver a preguntártelo. No es «cuadrar el extracto» ni dar por cobrada una factura porque el cliente dijo que pagó: es unir dos evidencias distintas, el documento y el dinero.
Esta guía explica el paso a paso para conciliar una factura con el banco, qué hacer con cobros parciales, pagos agrupados y comisiones, y cómo tratar las facturas que recibes. Si lo que buscas es la rutina semanal de toda la cuenta, empieza por la guía de conciliación bancaria para autónomos.
Qué significa conciliar una factura
Una factura es un documento con datos fiscales: base, IVA, retención, cliente o proveedor, fecha y número. Un movimiento bancario es la prueba de que entró o salió dinero en una fecha concreta. Conciliar es establecer la relación entre ambos: esta transferencia corresponde a esta factura, por este importe.
Una factura emitida pasa por estados distintos, y la conciliación es lo que permite saber en cuál está:
| Estado | Qué lo demuestra |
|---|---|
| Emitida | El documento existe y tiene vencimiento |
| Vencida | La fecha pasó sin un cobro conciliado |
| Cobrada en parte | Un movimiento cubre parte del importe; el resto sigue pendiente |
| Cobrada | Los movimientos conciliados cubren el total |
El extracto confirma el dinero, pero no sustituye a la factura: un cargo en el banco no prueba por sí solo que el gasto sea deducible ni qué IVA lleva. Por eso conciliar no cambia los datos fiscales del documento; solo confirma su cobro o su pago.
Qué necesitas antes de empezar
- Las facturas emitidas con número, cliente, importe total, vencimiento y, si la hay, la retención de IRPF que el cliente descontará.
- Las facturas y recibos de lo que pagas, con su documento original a mano.
- Los movimientos del banco, importados o conectados, del periodo que vas a revisar.
- Un sitio donde dejar una nota cuando algo no cuadre. Un movimiento en revisión con una nota vale más que uno enlazado a ciegas.
Si todavía mezclas la cuenta personal con la de la actividad, separa primero los movimientos de la actividad. Conciliar sobre una cuenta con compras del supermercado multiplica los movimientos sin explicación.
El paso a paso para conciliar una factura
- Parte del movimiento, no de la factura. Abre un movimiento sin explicar y busca qué factura lo justifica. Si empiezas por la factura tiendes a elegir «el importe que se parece».
- Identifica la contraparte. El nombre del ordenante o del beneficiario debe corresponder al cliente o proveedor de la factura. Un nombre parecido no es una identidad: dos clientes pueden compartir apellido o nombre comercial.
- Compara el importe con lo pendiente, no con el total. Si la factura ya tenía un cobro parcial, el movimiento debe encajar con lo que faltaba.
- Comprueba la fecha. Un cobro anterior a la fecha de la factura o muy posterior al vencimiento merece una pregunta antes de confirmarlo.
- Lee el concepto o la referencia. Muchos clientes escriben el número de factura, el de presupuesto o el mes del servicio. Es la señal más fiable cuando hay varias facturas del mismo importe.
- Confirma y deja constancia. Una vez enlazados, la factura queda cobrada o pagada por ese importe y el movimiento queda explicado.
- Revisa lo que queda pendiente. Al terminar, la lista de facturas sin cobrar y de movimientos sin explicar es tu trabajo de la semana siguiente.
| Señal en el movimiento | Qué suele significar | Qué hacer |
|---|---|---|
| Mismo importe, cliente distinto | Coincidencia casual | No enlazar; buscar la factura de ese cliente |
| Importe menor que la factura | Cobro parcial o retención aplicada | Registrar la parte cobrada y dejar visible el resto |
| Importe mayor que la factura | Pago agrupado o pago duplicado | Revisar qué facturas cubre antes de enlazar |
| Sin referencia y varias facturas iguales | Ambigüedad | Preguntar al cliente; dejar en revisión mientras tanto |
| Cargo recurrente sin factura | Suscripción o cuota sin documento | Pedir el documento; no darlo por deducible |
Cobros parciales, agrupados y con comisión
Un cliente paga 700 € de una factura de 1.210 € y, tres semanas después, los 510 € restantes. La factura no estaba cobrada tras el primer movimiento ni «cobrada dos veces» tras el segundo: tenía dos cobros que suman su total.
- Factura emitida
- 1.210,00 €
- Primer cobro (día 3)
- −700,00 €
- Pendiente tras el primer cobro
- 510,00 €
- Segundo cobro (día 24)
- −510,00 €
- Resultado
- Pendiente: 0,00 €. Factura cobrada con dos movimientos conciliados
El caso contrario es el pago agrupado: un cliente transfiere 2.420 € por dos facturas de 1.210 €. Antes de enlazar, comprueba qué facturas cubre y cómo representa tu herramienta esa relación. No crees un ingreso nuevo de 2.420 € para que el extracto parezca limpio: duplicarías la venta.
Las plataformas de pago añaden una tercera variante. Si vendes un servicio de 1.000 € y la plataforma te abona 970 € tras descontar su comisión, la factura sigue siendo de 1.000 €. Los 30 € de comisión son un gasto con su propia factura de la plataforma, no una rebaja silenciosa del ingreso. La guía de conciliación de pagos desarrolla estos casos.
Cuando el importe no cuadra
Antes de pensar en un impago, repasa las causas habituales de una diferencia:
| Diferencia | Causa frecuente | Cómo se registra |
|---|---|---|
| Falta exactamente la retención | El cliente ha aplicado la retención de IRPF de la factura | La factura queda cobrada; la retención es un pago a cuenta de tu IRPF |
| Faltan unos céntimos | Redondeo o comisión de transferencia | Comprueba el criterio y registra la comisión si existe |
| Falta una parte redonda | Cobro parcial o anticipo ya pagado | Concilia la parte recibida y conserva lo pendiente |
| Sobra dinero | Pago duplicado o dos facturas juntas | Identifica las facturas; si es duplicado, acuerda devolución o compensación |
El caso de la retención confunde a muchos freelance al principio. En una factura de 1.000 € con IVA al 21 % y retención del 15 %, el cliente transfiere 1.060 €, no 1.210 €. Los 150 € que faltan no son una deuda del cliente contigo: los ingresa a cuenta de tu IRPF. La guía de factura con IRPF explica el cálculo.
Facturas recibidas: conciliar lo que pagas
Con los gastos el proceso es el mismo, con un matiz: el documento suele llegar después del cargo, o no llegar. Una suscripción de software, una cuota o un cargo de una plataforma aparecen en el banco antes de que descargues la factura.
Concilia el cargo con el gasto cuando tengas el documento. Mientras tanto, déjalo visible como pagado sin factura. Un cargo bancario demuestra el pago, pero la AEAT exige factura y otros requisitos para deducir el IVA soportado. La guía de gastos deducibles detalla qué conservar.
Los cargos recurrentes merecen una lista propia: cuota de autónomos, préstamo, software, telefonía, alquiler. Si cada mes los reconoces a la primera, el tiempo de conciliación se concentra en lo que de verdad cambia.
Antes de dar una factura por conciliada
Cómo lo hace Bunnatic
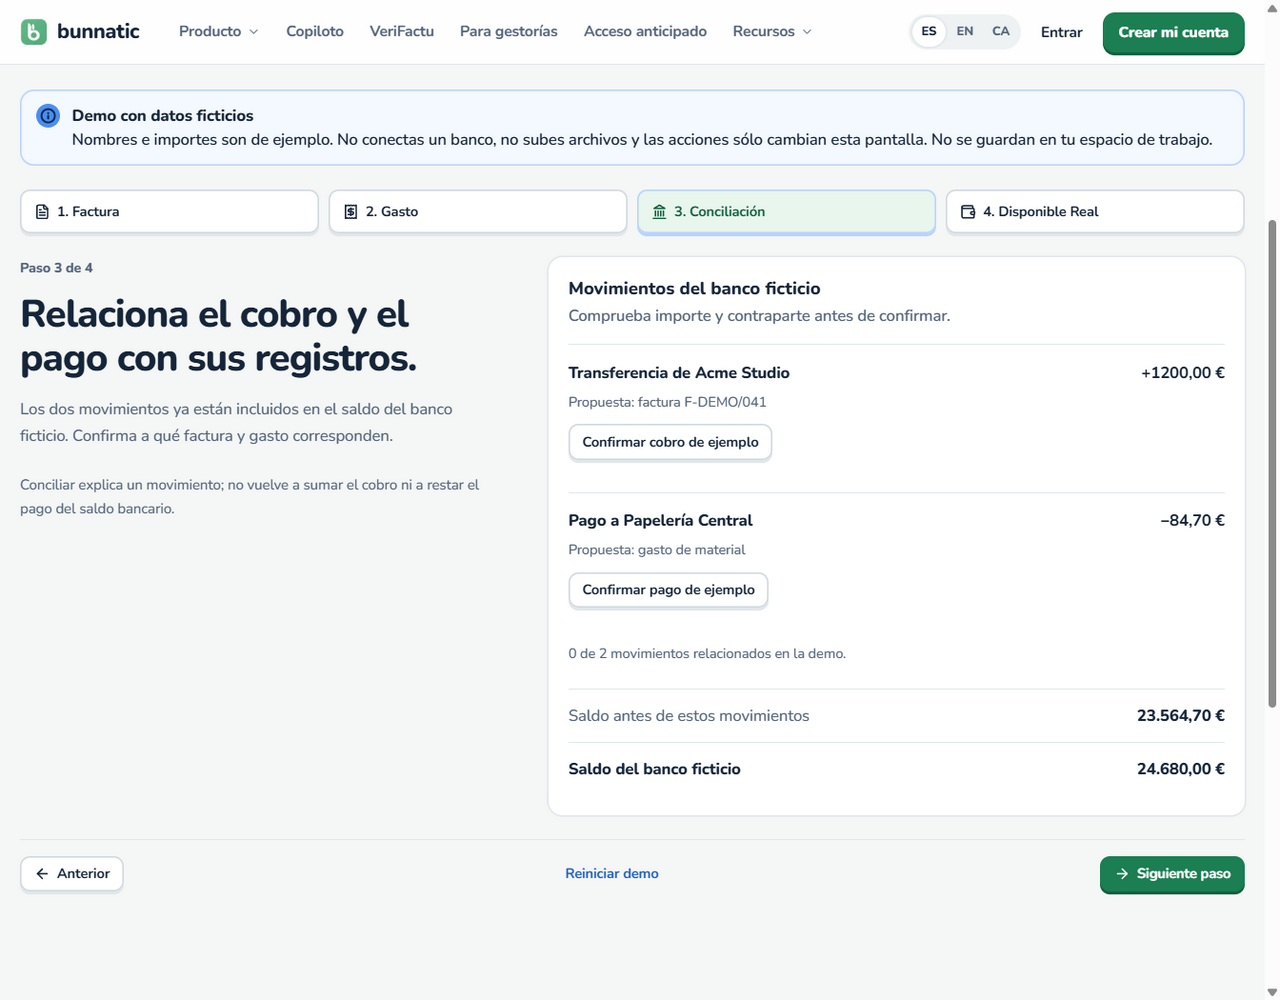
En Bunnatic, la Reconciliation establece el Linkage entre una Bank Transaction y un Record: un ingreso, un gasto o un préstamo. Cada movimiento se vincula como máximo a un Record, y un Record puede tener varios movimientos vinculados, que es como se representan los cobros parciales. Un ingreso cuenta como cobrado solo cuando sus movimientos cubren el importe pendiente.
Con tu autorización, Bunnatic importa los movimientos del banco y busca facturas o gastos compatibles. Cada relación se propone con su evidencia, cliente, importe, fecha y referencia, y la confirmas tú. Los Fiscal Amounts y el Original Document permanecen con el Record: conciliar confirma el dinero, no modifica la factura.
Puedes ver el recorrido en conciliación bancaria y, si estás eligiendo herramienta, en la guía para probar una aplicación de conciliación.
Preguntas de autónomos
¿Puedo conciliar una factura que todavía no he cobrado?
No. Puedes marcarla como emitida o vencida, pero conciliar requiere un movimiento bancario real. Una promesa de pago es una previsión, no un cobro.
¿Qué hago si dos facturas tienen el mismo importe y el cliente no indica referencia?
Pregunta al cliente qué factura paga y, mientras tanto, deja el movimiento en revisión. Si el cliente paga siempre la más antigua, confírmalo por escrito una vez y aplícalo con criterio.
¿Un cobro parcial significa que la factura está mal?
No. La factura sigue siendo correcta; lo que cambia es su estado de cobro. Registra lo recibido y mantén visible lo pendiente hasta que llegue el resto.
¿Conciliar un gasto lo convierte en deducible?
No. La conciliación confirma que lo pagaste. La deducibilidad depende de la factura, de los requisitos fiscales y de la revisión que corresponda.